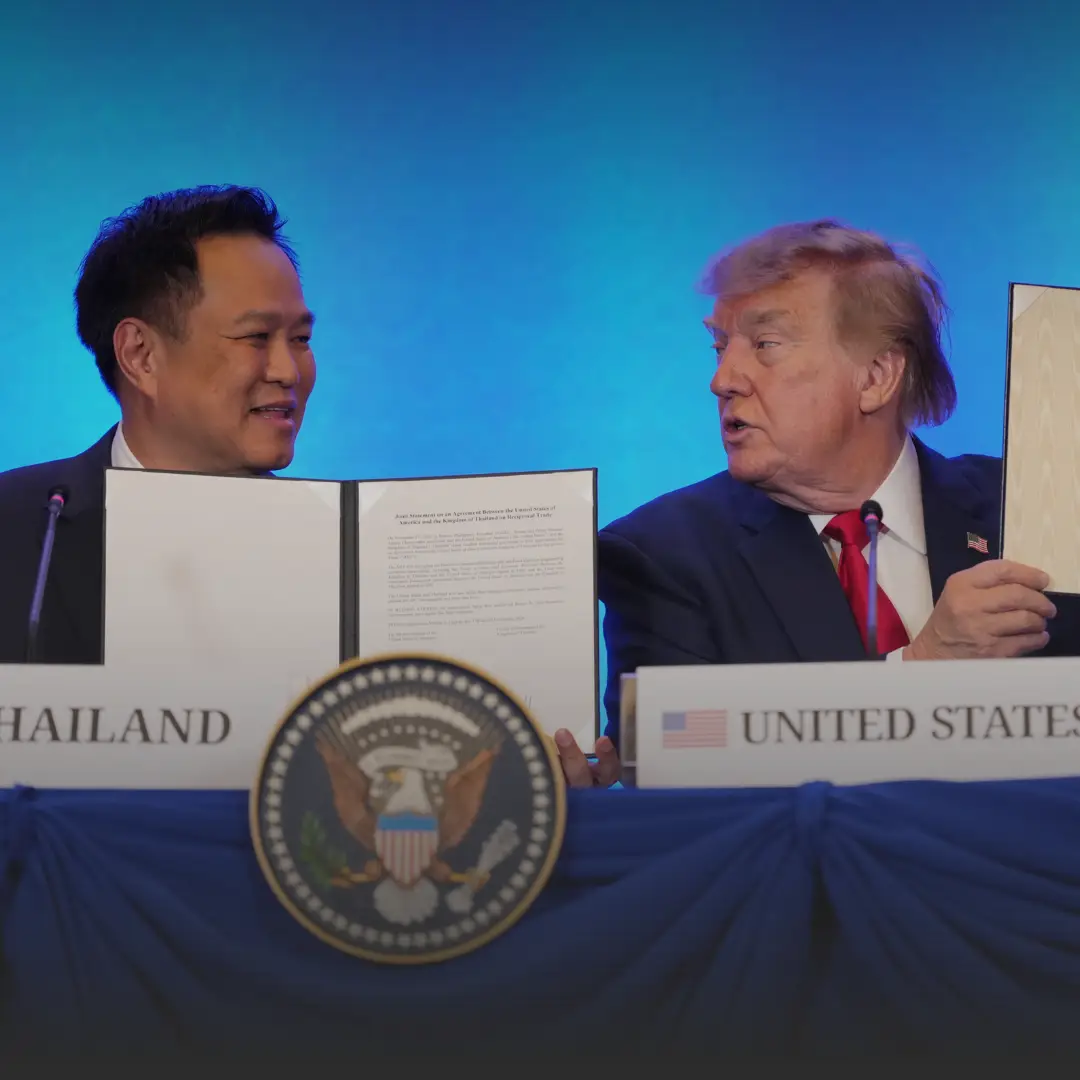
ข้อตกลงการค้าต่างตอบแทน (ART) ระหว่างไทยกับสหรัฐฯ กลายเป็นประเด็นที่ต้องจับตา หลัง นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี ลงนามแถลงการณ์ร่วมกับ โดนัลด์ ทรัมป์ ประธานาธิบดีสหรัฐฯ ณ กรุงมะนิลา ประเทศฟิลิปปินส์ เมื่อวันที่ 17 พฤศจิกายน 2569 ท่ามกลางแรงกดดันจากมาตรการภาษีของสหรัฐฯ ที่อาจทำให้สินค้าไทยเผชิญภาษีรวมสูงถึง 31.5% หากมีการคิดภาษีซ้อนทับ ขณะที่ไทยอาจต้องแลกด้วยการเปิดตลาดสินค้าเกษตรและเนื้อหมูจากสหรัฐฯ รวมถึงปรับกติกาการค้าดิจิทัล แรงงาน และธุรกิจบริการ คำถามสำคัญจึงอยู่ที่ว่าข้อตกลงนี้จะช่วยรักษาตลาดส่งออกไทย หรือสร้างภาระให้เศรษฐกิจภายในประเทศมากกว่าที่คิด
ย้อนรอยแรงกดดันภาษีสหรัฐฯ อะไรทำให้ไทยต้องเร่งปิดดีล
การผลักดันข้อตกลงการค้าต่างตอบแทน หรือ Agreement on Reciprocal Trade (ART) เกิดขึ้นท่ามกลางความผันผวนของนโยบายการค้าสหรัฐฯ โดยเมื่อวันที่ 23 กรกฎาคม 2569 สหรัฐฯ ประกาศเรียกเก็บภาษีตอบโต้เพิ่มเติม 12.5% ตามมาตรา 301 กับสินค้าจากไทยและอีก 37 ประเทศ สร้างแรงกดดันต่อภาคส่งออกไทยที่พึ่งพาตลาดสหรัฐฯ เป็นหนึ่งในตลาดหลัก
สถานการณ์ยิ่งเพิ่มความเสียเปรียบให้ไทย เมื่อประเทศเพื่อนบ้านในอาเซียนอย่างมาเลเซีย กัมพูชา และอินโดนีเซีย สามารถลงนามความตกลงฉบับสมบูรณ์กับสหรัฐฯ และได้รับสิทธิประโยชน์ด้านอัตราภาษีไปก่อนหน้า ทำให้รัฐบาลไทยต้องเร่งเดินหน้าเจรจาเพื่อรักษาความสามารถในการแข่งขันของสินค้าไทยในตลาดอเมริกา
การลงนามแถลงการณ์ร่วมระหว่างอนุทินกับทรัมป์ เกิดขึ้นในช่วงปิดฉากการประชุมสุดยอดผู้นำอาเซียน ครั้งที่ 49 ณ กรุงมะนิลา เมื่อวันที่ 17 พฤศจิกายน 2569 หลังคณะรัฐมนตรี (ครม.) มีมติอนุมัติร่างแถลงการณ์ดังกล่าวตั้งแต่วันที่ 10 พฤศจิกายน ตามข้อเสนอของกระทรวงพาณิชย์ โดยมี นางศุภจี สุธรรมพันธุ์ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ ในฐานะหัวหน้าคณะเจรจา เป็นผู้ให้ความเห็นชอบ
อย่างไรก็ตาม การลงนามครั้งนี้ยังเป็นเพียงการประกาศความคืบหน้าของการเจรจาในระดับหลักการและสาระสำคัญ ไม่ใช่ความตกลงฉบับสมบูรณ์ที่มีผลผูกพันทางกฎหมาย โดยหลังจากนี้จะต้องผ่านกระบวนการตรวจสอบถ้อยคำและข้อกฎหมาย หรือ Legal Scrub อีกประมาณ 1-2 เดือน ก่อนเสนอ ครม. พิจารณาดำเนินการในขั้นตอนต่อไป
เอกสารของสำนักเลขาธิการคณะรัฐมนตรี (สลค.) ยังระบุข้อสังเกตว่า แถลงการณ์ร่วมดังกล่าวไม่ได้กำหนดอัตราภาษีสุดท้ายไว้อย่างชัดเจน และยังไม่มีผลผูกพันทางกฎหมายในทันที จึงต้องติดตามรายละเอียดของความตกลงฉบับจริงว่าจะกำหนดเงื่อนไขไว้อย่างไร
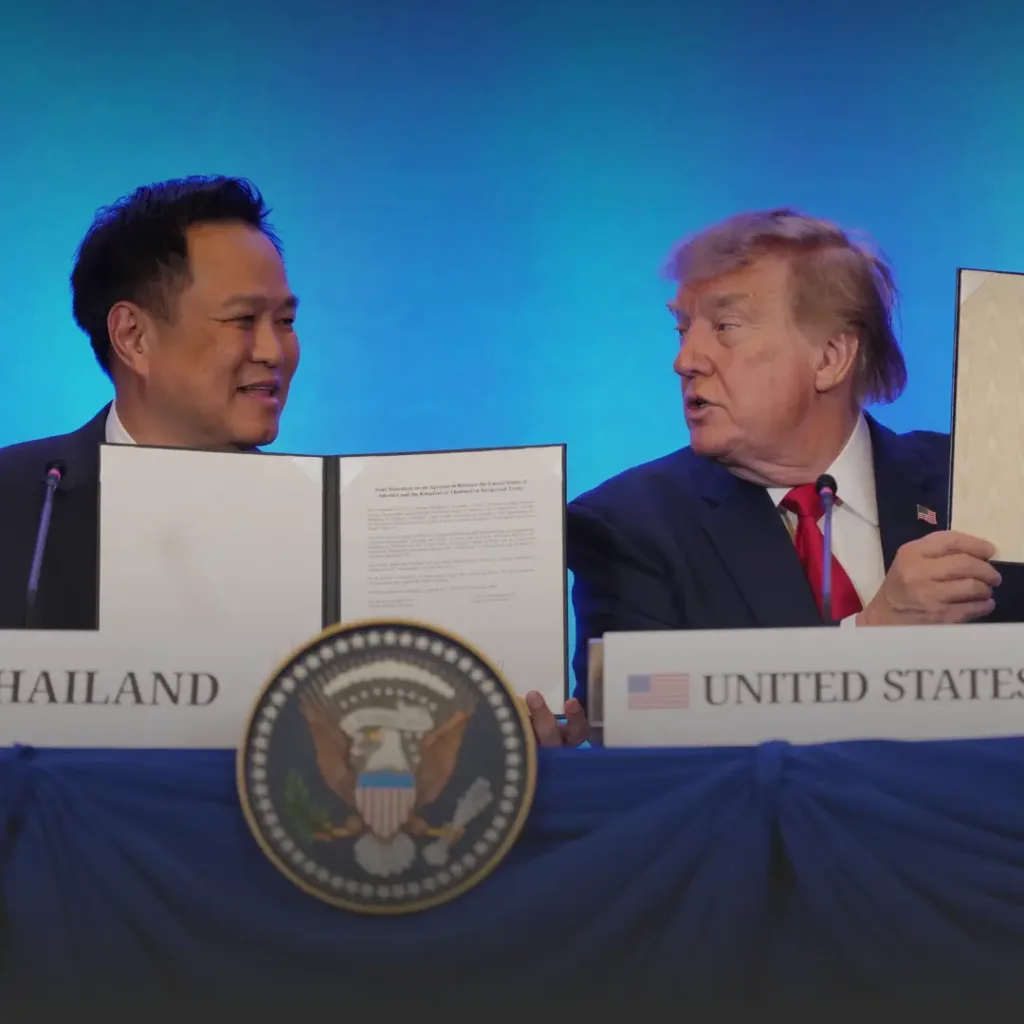
ผวาภาษีซ้อน 31.5% จับตาเงื่อนไขเปิดตลาดเนื้อหมูสหรัฐฯ
ประเด็นที่สร้างความกังวลต่อภาคส่งออกไทย คือความเสี่ยงจากโครงสร้างภาษีที่อาจถูกเรียกเก็บซ้อนทับกัน โดย รศ.ดร.อัทธ์ พิศาลวานิช อาจารย์ประจำคณะเศรษฐศาสตร์ มหาวิทยาลัยรังสิต และผู้เชี่ยวชาญด้านเศรษฐกิจระหว่างประเทศและอาเซียน วิเคราะห์ว่า หากอัตราภาษีพื้นฐานตามกรอบ ART อยู่ที่ 19% และต้องบวกภาษีตามมาตรา 301 อีก 12.5% จะทำให้ภาระภาษีรวมอาจสูงถึง 31.5%
ตัวเลขดังกล่าวเป็นความเสี่ยงที่ต้องติดตาม เพราะหากเกิดขึ้นจริงย่อมส่งผลต่อราคาสินค้าและความสามารถในการแข่งขันของผู้ส่งออกไทย โดยเฉพาะสินค้าที่พึ่งพาตลาดสหรัฐฯ ขณะที่ยังมีคำถามว่าสินค้าไทยจำนวน 1,907 รายการ ซึ่งได้รับสิทธิยกเว้นภาษี 0% จะยังคงได้รับสิทธิประโยชน์ดังกล่าวต่อไปหรือไม่
อีกหนึ่งเงื่อนไขที่ถูกจับตามองเป็นพิเศษ คือการเปิดตลาดนำเข้าเนื้อหมูจากสหรัฐฯ ซึ่งเป็นประเด็นละเอียดอ่อนสำหรับภาคเกษตรกรรมไทย เนื่องจากมีข้อกังวลเกี่ยวกับการใช้สารเร่งเนื้อแดง หรือสารเร่งการเจริญเติบโตในกระบวนการผลิต ตลอดจนมาตรฐานความปลอดภัยอาหารที่อาจแตกต่างกัน
หากไทยต้องเปิดตลาดเนื้อหมูให้สหรัฐฯ มากขึ้น ย่อมมีคำถามถึงผลกระทบต่อเกษตรกรผู้เลี้ยงสุกรและผู้ประกอบการในประเทศ ทั้งในด้านการแข่งขันด้านราคา ต้นทุนการผลิต และมาตรฐานสินค้า จึงไม่ใช่เพียงประเด็นการลดภาษีระหว่างสองประเทศ แต่เกี่ยวข้องกับความมั่นคงของภาคเกษตรไทยโดยตรง
เปิด 5 เงื่อนไขการค้า สหรัฐฯ ต้องการอะไรจากประเทศไทย
นอกเหนือจากประเด็นเนื้อหมู กรอบการเจรจา ART ยังมีข้อเรียกร้องสำคัญจากฝ่ายสหรัฐฯ ในหลายมิติ ซึ่งอาจส่งผลต่อโครงสร้างเศรษฐกิจไทยในระยะยาว โดยมีประเด็นที่ต้องพิจารณาอย่างน้อย 5 ด้าน
ด้านแรก คือการเปิดตลาดสินค้าเกษตรและอาหาร โดยกรอบการเจรจามีแนวโน้มให้ไทยลดภาษีนำเข้าครอบคลุมรายการสินค้าเกือบ 99% รวมถึงสินค้าเกษตรจากสหรัฐฯ เช่น ข้าวโพดเลี้ยงสัตว์ กากถั่วเหลือง เอทานอล และเนื้อสัตว์
เงื่อนไขดังกล่าวสร้างความกังวลให้กับเกษตรกรและภาคประชาสังคม เพราะสินค้านำเข้าที่มีต้นทุนการผลิตแตกต่างกันอาจส่งผลต่อราคาผลผลิตในประเทศ รวมถึงการแข่งขันของเกษตรกรรายย่อยและผู้ประกอบการไทย ขณะเดียวกันยังต้องพิจารณามาตรฐานความปลอดภัยของสินค้าอาหารอย่างรอบด้าน
ด้านที่สอง คือกติกาการค้าดิจิทัล โดยมีประเด็นการเปิดเสรีบริการดิจิทัลและการไม่จัดเก็บภาษีบริการดิจิทัลจากบริษัทเทคโนโลยีข้ามชาติของสหรัฐฯ ซึ่งเป็นเงื่อนไขที่มีนัยสำคัญต่อเศรษฐกิจยุคใหม่
ประเด็นนี้เกี่ยวข้องกับความสามารถของรัฐบาลไทยในการจัดเก็บรายได้จากธุรกิจดิจิทัลที่เข้ามาดำเนินกิจการในประเทศ หากต้องจำกัดการจัดเก็บภาษีตามเงื่อนไขของข้อตกลง อาจทำให้รัฐสูญเสียโอกาสในการสร้างรายได้ ขณะที่บริษัทเทคโนโลยีไทยอาจต้องแข่งขันภายใต้กติกาที่มีความแตกต่างกัน
ด้านที่สาม คือการยกระดับกฎหมายแรงงานและสิ่งแวดล้อม โดยสหรัฐฯ ต้องการให้ไทยปรับปรุงและบังคับใช้มาตรฐานทั้งสองด้านให้เข้มงวดขึ้น ซึ่งแม้จะเป็นแนวทางที่สอดคล้องกับการพัฒนาเศรษฐกิจอย่างยั่งยืน แต่ในทางปฏิบัติอาจเพิ่มต้นทุนให้กับภาคธุรกิจ โดยเฉพาะผู้ประกอบการ SMEs ที่มีข้อจำกัดด้านเงินทุนและทรัพยากรในการปรับตัว
ด้านที่สี่ คือการปราบปรามการละเมิดทรัพย์สินทางปัญญาและการตรวจสอบถิ่นกำเนิดสินค้า โดยมุ่งป้องกันการสวมสิทธิสินค้าจากประเทศที่สามเพื่อส่งออกไปยังสหรัฐฯ ภายใต้สิทธิประโยชน์ทางภาษี
เงื่อนไขนี้อาจกระทบต่อภาคอุตสาหกรรมไทยที่พึ่งพาวัตถุดิบและชิ้นส่วนนำเข้าจากต่างประเทศ เพราะการตรวจสอบแหล่งกำเนิดสินค้าที่เข้มงวดขึ้นอาจเพิ่มขั้นตอนและต้นทุนในห่วงโซ่อุปทาน ผู้ประกอบการจึงต้องปรับระบบเอกสารและกระบวนการผลิตให้สอดคล้องกับข้อกำหนดใหม่
ด้านที่ห้า คือการผ่อนคลายข้อจำกัดในธุรกิจบริการและโทรคมนาคม โดยมีแนวโน้มเปิดทางให้นักลงทุนต่างชาติเข้ามาถือหุ้นและดำเนินธุรกิจในภาคการสื่อสารและโครงสร้างพื้นฐานของไทยได้มากขึ้น
ประเด็นนี้มีความสำคัญต่อโครงสร้างเศรษฐกิจและความมั่นคงของประเทศ เพราะธุรกิจโทรคมนาคมและโครงสร้างพื้นฐานดิจิทัลเป็นกิจการที่เกี่ยวข้องกับข้อมูล การสื่อสาร และระบบเศรษฐกิจโดยรวม จึงต้องพิจารณาให้รอบคอบว่าการเปิดเสรีจะสร้างการแข่งขันและการลงทุนเพิ่มขึ้นมากน้อยเพียงใด รวมถึงมีมาตรการรักษาผลประโยชน์ของประเทศอย่างไร
ดีล ART ต้องผ่านสภาฯ หรือไม่ จับตารัฐบาลตีความมาตรา 178
นอกจากผลกระทบทางเศรษฐกิจแล้ว อีกประเด็นสำคัญของข้อตกลง ART คือกระบวนการทางกฎหมายและการตรวจสอบโดยฝ่ายนิติบัญญัติ โดยเฉพาะการตีความตามรัฐธรรมนูญมาตรา 178 ซึ่งกำหนดหลักเกณฑ์เกี่ยวกับการทำหนังสือสัญญาระหว่างประเทศของรัฐบาล
สำหรับแถลงการณ์ร่วม (Joint Statement) ที่อนุทินและทรัมป์ลงนามเมื่อวันที่ 17 พฤศจิกายน 2569 แนวทางของสำนักงานคณะกรรมการกฤษฎีกาและกระทรวงการต่างประเทศระบุว่า เอกสารดังกล่าวไม่เข้าข่ายเป็นหนังสือสัญญาตามมาตรา 178 เนื่องจากเป็นเพียงการแสดงเจตนารมณ์ร่วมกัน ยังไม่ก่อให้เกิดพันธกรณีทางกฎหมาย จึงไม่จำเป็นต้องผ่านความเห็นชอบจากรัฐสภาในขั้นตอนนี้
อย่างไรก็ตาม คำถามสำคัญจะเกิดขึ้นเมื่อรัฐบาลจัดทำร่างความตกลง ART ฉบับสมบูรณ์ ซึ่งคาดว่าจะใช้เวลาตรวจสอบถ้อยคำและข้อกฎหมายอีกประมาณ 1-2 เดือน เพราะเอกสารฉบับดังกล่าวอาจมีผลผูกพันต่อการลดภาษีนำเข้าและการเปิดตลาดสินค้าอย่างเป็นทางการ
สิ่งที่ต้องจับตาคือ คณะกรรมการกฤษฎีกาและกระทรวงการต่างประเทศจะพิจารณาว่าความตกลงดังกล่าวเข้าข่ายหนังสือสัญญาที่ต้องได้รับความเห็นชอบจากรัฐสภาตามมาตรา 178 วรรคสามหรือไม่ โดยเฉพาะกรณีที่อาจมีผลกระทบต่อความมั่นคงทางเศรษฐกิจ สังคม หรือการค้าการลงทุนของประเทศอย่างกว้างขวาง
หากเข้าข่ายตามบทบัญญัติดังกล่าว รัฐบาลย่อมต้องดำเนินการตามกระบวนการที่รัฐธรรมนูญกำหนด แต่หากมีการตีความว่าไม่จำเป็นต้องผ่านรัฐสภา ก็จะเกิดคำถามเรื่องขอบเขตอำนาจของฝ่ายบริหารและระดับการตรวจสอบจากฝ่ายนิติบัญญัติ
ประเด็นนี้จึงเป็นบททดสอบความโปร่งใสของรัฐบาลอนุทินว่า จะเปิดเผยรายละเอียดของข้อตกลงฉบับเต็มต่อสาธารณะมากน้อยเพียงใด และพร้อมนำเข้าสู่กระบวนการตรวจสอบของรัฐสภาหรือไม่
ขณะเดียวกัน ธนาคารแห่งประเทศไทย (ธปท.) ได้ส่งสัญญาณให้หน่วยงานที่เกี่ยวข้องประเมินผลกระทบและภาระผูกพันที่อาจเกิดขึ้นต่อภาคการเงินอย่างรอบคอบก่อนการลงนามความตกลงฉบับจริง สะท้อนว่าดีลการค้าครั้งนี้ไม่ได้มีผลเฉพาะภาคส่งออก แต่ยังอาจเชื่อมโยงกับเสถียรภาพและทิศทางเศรษฐกิจของประเทศในระยะยาว